
Суброгация в страховании — это важный механизм, который может вызвать недоумение у людей, не сталкивавшихся с ним ранее. Часто возникает вопрос: «Почему страховая компания требует деньги, если я не оформлял у нее полис?» Ответ кроется в понятии суброгации.
### Что такое суброгация в страховании
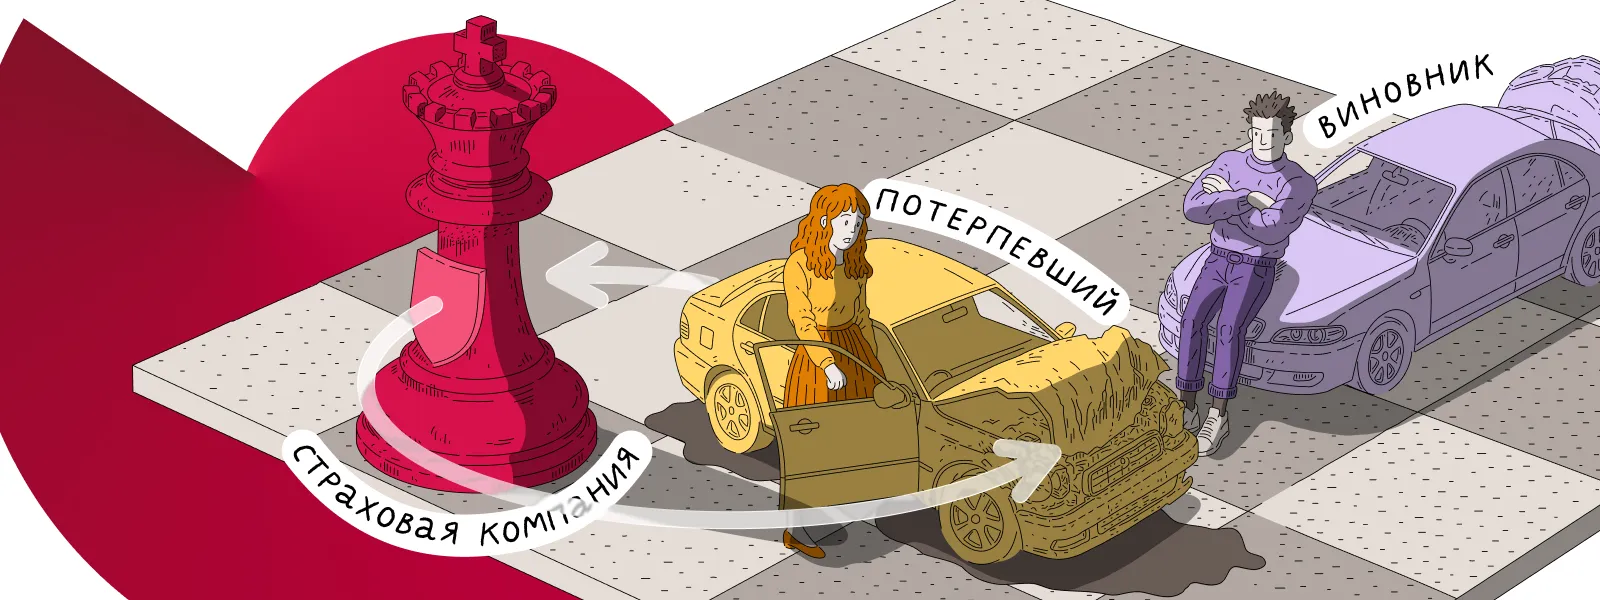
Суброгация, происходящая от латинского слова "subrogatio", что означает "замена" или "назначение вместо другого", обозначает переход прав или обязанностей от одного лица к другому. В контексте страхования это означает, что страховая компания, выплачивая компенсацию своему клиенту, получает право требовать возмещения ущерба от виновника происшествия, который не является ее клиентом.
Важно отметить, что суброгация не создает новых обязательств. Она лишь меняет сторону, имеющую право на возмещение ущерба. Объем ответственности остается прежним: страховщик не может взыскать больше, чем мог бы требовать сам потерпевший до выплаты.
### Как это работает: простой пример
Рассмотрим механизм суброгации на примере полиса КАСКО. Допустим, Анна приобрела страховку и однажды обнаружила, что ее автомобиль был поврежден соседом, который неправильно припарковался. Анна обратилась в свою страховую компанию, предоставила необходимые документы, и страховщик признал случай страховым, выплатив ей 120 000 рублей на ремонт.
После этого право требования возмещения ущерба от соседа перешло к страховой компании. Она собрала все документы, подтверждающие обстоятельства происшествия, и самостоятельно обратилась к виновнику с требованием о возмещении выплаченной суммы. Для Анны процесс завершился на этапе получения компенсации, и она больше не участвовала в разбирательстве.
### В каких случаях применяется суброгация
Суброгация применяется исключительно в имущественном страховании, когда ущерб был причинен третьими лицами. Этот механизм используется не только в КАСКО, но и в страховании недвижимости. Например, если квартира была повреждена в результате затопления по вине соседей, страховая компания может потребовать возмещение ущерба от виновника.
Пример: квартира Кирилла была застрахована от затопления. Когда его соседка забыла закрыть кран, вода затопила жилье. Страховая компания выплатила Кириллу 220 000 рублей, а затем в порядке суброгации потребовала возмещения этой суммы от соседки.
Механизм суброгации также применяется в страховании имущества организаций. Если оборудование или товары были повреждены по вине третьих лиц, страховщик вправе требовать возмещения ущерба.
Однако в некоторых видах страхования, таких как ОСАГО, суброгация не применяется. Здесь действует механизм, известный как регресс.
### Чем суброгация отличается от регресса
На первый взгляд суброгация и регресс могут показаться схожими, так как в обоих случаях страховая компания получает право требовать возмещение после выплаты компенсации. Однако различия заключаются в том, с кого именно страховщик может требовать возмещение.
При суброгации страховщик обращается к виновнику происшествия, который не является его клиентом. Это право возникает только после страхового возмещения в рамках имущественного страхования.
В отличие от этого, регресс позволяет страховщику предъявлять требования своему клиенту — страхователю, и это возможно только в случаях, предусмотренных законом или условиями договора. Например, если после выплаты по ОСАГО выясняется, что владелец полиса управлял автомобилем в состоянии алкогольного опьянения.
### Что делать, если вы получили требование по суброгации
Если вы получили требование от страховой компании, не стоит его игнорировать. В первую очередь, выясните, на каком основании она требует возмещения ущерба. Запросите у страховщика документы, подтверждающие факт страховой выплаты и размер ущерба, такие как акт осмотра, фотографии повреждений и расчет стоимости ремонта.
Также важно получить доказательства вашей ответственности за ущерб, например, материалы о ДТП или решение суда. Если вы не согласны с требованиями страховщика, направьте ему письменные возражения. Консультация с юристом может помочь вам лучше понять ситуацию и, при необходимости, обратиться в суд.
Если оснований для спора нет, рекомендуется добровольно возместить ущерб, чтобы избежать дополнительных расходов на судебные разбирательства.
### Заключение
Суброгация представляет собой механизм, позволяющий страховщику требовать возмещения убытков у виновника происшествия после выплаты компенсации своему клиенту. Этот процесс применяется в имущественном страховании и отличается от регресса, при котором страховщик может требовать деньги со своего клиента. Если вы столкнулись с требованием по суброгации, важно проверить его законность и запросить необходимые документы. В случае отсутствия оснований для спора стоит выполнить требование, чтобы избежать судебных разбирательств.
Недвижимость
Суброгация в страховании: что это такое и как она работает
Суброгация в страховании — это механизм, позволяющий страховой компании требовать возмещения ущерба от виновника происшествия после выплаты компенсации своему клиенту. В статье рассмотрены основные аспекты суброгации, ее отличие от регресса и что делать, если вы получили требование по суброгации.
Подобрать страховку
Оформите подходящий полис онлайн на Jujo.
КАСКО
Подберите защиту автомобиля от повреждений и угона.
Страхование имущества
Подберите защиту квартиры или дома от пожара и залива.